


Il rapporto Mediobanca fotografa un settore sotto pressione: calano export, consumi e margini delle principali cantine italiane
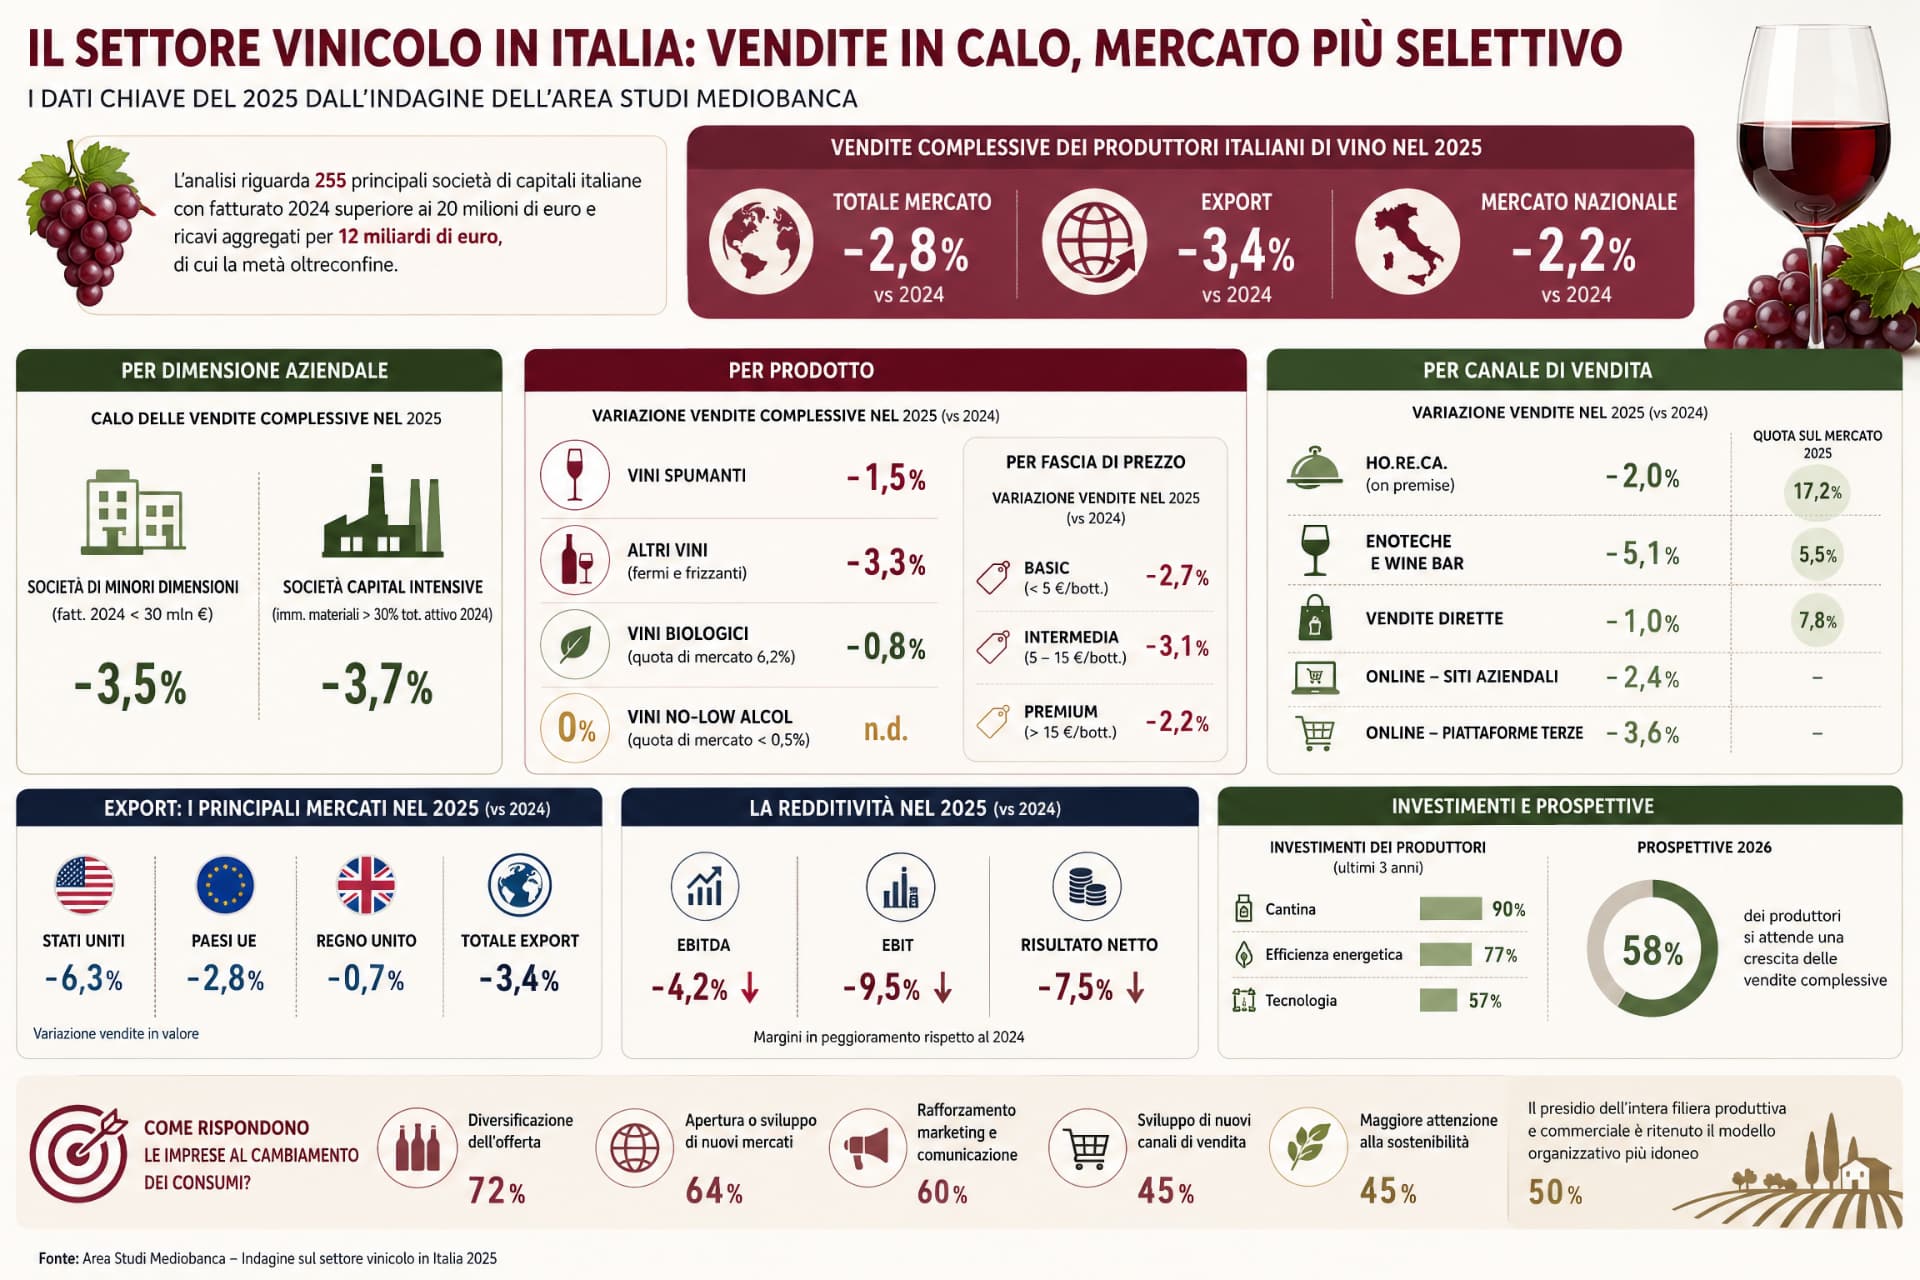
Il 2025 si chiude con un segno meno per quasi tutta la filiera del vino italiano. Le 255 principali società di capitali del settore — quelle con fatturato superiore a 20 milioni di euro — hanno registrato vendite complessive in calo del 2,8% rispetto al 2024, con l’export che arretra del 3,4% e il mercato interno del 2,2%. È la fotografia scattata dall’Area Studi Mediobanca nel suo rapporto annuale sul settore vinicolo, presentato a Milano il 20 maggio 2026.
I numeri si capiscono meglio se si guarda anche a cosa sta succedendo ai consumi. In Italia si beve meno vino: dai 38 litri pro-capite del 2022 si è scesi a 35,6 litri nel 2025, con una contrazione del 9,4% in quattro anni. Nell’intero 2025, a livello globale, i consumi mondiali si attestano a 208 milioni di ettolitri, in calo del 2,7% sul 2024. Un trend che dura dal 2018, con la sola parentesi del rimbalzo post-pandemia nel 2021.
Perché si beve meno vino
I produttori italiani interrogati da Mediobanca — l’indagine campionaria ha raggiunto l’80% del fatturato del panel — indicano più cause. Il prezzo, per il 66% delle aziende, è la variabile che pesa di più sulle scelte d’acquisto del consumatore. La qualità segue al secondo posto (52%), poi territorio e denominazione (44%), marchio (43%) e, in crescita, l’attenzione alla gradazione alcolica (41%).
Il cambiamento non riguarda solo quanto si spende. Le nuove generazioni consumano vino con meno frequenza e preferiscono bevande che si adattano meglio a contesti svincolati dai pasti — cocktail, birre artigianali, aperitivi. Chi beve vino lo fa sempre più saltuariamente: nel 2025 solo il 12,4% della popolazione italiana con più di 11 anni lo consuma ogni giorno in misura di uno o due bicchieri, contro il 23,3% del 2006.
Chi soffre di più
Non tutte le cantine reggono allo stesso modo. Le imprese di dimensioni minori — quelle con fatturato 2024 inferiore a 30 milioni di euro — accusano un calo delle vendite del 3,5%, penalizzate soprattutto dall’export, che cede il 6,2%. Le cooperative, che rappresentano una quota rilevante del comparto, vedono il fatturato totale ridursi del 3,7%. Le società non cooperative resistono meglio, con un calo dell’1,5%.
Sul fronte dei prodotti, gli spumanti dimostrano una tenuta relativa: -1,5% contro il -3,3% dei vini fermi. I vini biologici raggiungono il 6,2% del mercato ma perdono anch’essi lo 0,8% in valore. I vini dealcolati — permessi in Italia dopo l’approvazione del relativo decreto — compaiono per la prima volta nelle statistiche di vendita, ancora sotto la soglia dello 0,5% del mercato.
Tra le fasce di prezzo, quella intermedia è la più colpita (-3,1%), davanti ai vini base (-2,7%) e ai premium (-2,2%). Un dato che dice qualcosa di preciso: il consumatore che non può o non vuole spendere molto tende a rinunciare del tutto, mentre chi punta sulla qualità alta mantiene l’acquisto.
Il mercato americano e i dazi
Il dato più preoccupante per le cantine orientate all’export arriva dagli Stati Uniti, primo mercato a valore per il vino italiano. Nel 2025 le esportazioni verso il Paese americano calano del 9,2% in valore e del 6,3% in volume. Sull’andamento pesano sia il rallentamento dei consumi americani — gli Usa perdono il 4,3% dei consumi totali di vino nel 2025 — sia l’incertezza legata ai dazi introdotti dall’amministrazione Trump.
Alla data della rilevazione, il 36% dei produttori che esporta negli Usa ha dichiarato di aver risposto ai dazi riducendo i prezzi di listino sul mercato americano; il 28% ha lasciato i prezzi invariati accettando un calo dei volumi. Una scelta, quest’ultima, che si addice soprattutto alle grandi aziende in grado di reggere l’urto.
La classifica dei grandi
In testa per fatturato rimane il gruppo Cantine Riunite-Giv, con 635,1 milioni di euro nel 2025 (-4,6% sul 2024). Al secondo posto Argea (462,9 milioni, -0,3%), seguita da Italian Wine Brands con 395,9 milioni (-1,5%). Sopra i 300 milioni si conferma la cooperativa romagnola Caviro (351,3 milioni), che però cede l’8,8% rispetto all’anno precedente.
Antinori, tra le cantine più note al grande pubblico, chiude il 2025 con 259,7 milioni di fatturato, in calo dello 0,7%. La veneta Herita Marzotto Wine Estates (246,7 milioni, -0,6%) e la trentina Cavit (242,8 milioni, -4,1%) completano la fascia tra 200 e 300 milioni insieme ad altri cinque gruppi.
Il Veneto guida, la Sicilia arretra
Sul piano geografico il Veneto si conferma la prima regione vinicola d’Italia per volume (24% della produzione nazionale) e per valore (oltre 35% del totale). È anche il primo territorio per export, con più del 37% del totale italiano. Nel 2025, però, anche le imprese venete cedono il 2,6% nelle vendite complessive, meglio della media nazionale ma comunque in territorio negativo.
Le perdite più pesanti toccano le cantine siciliane (-7,8% i ricavi totali) e friulane (-5,7%). Le emiliano-romagnole cedono il 4,4% sull’anno precedente, le toscane il 3,9%. Fa eccezione l’Abruzzo, dove le vendite crescono del 4,3% nonostante un export in flessione del 4,5%.
Le aspettative per il 2026
Il dato sulle attese future mette in luce una certa asimmetria: il 58% dei produttori si aspetta una crescita dei ricavi nel 2026, cifra che scende al 53% se si guarda al solo export. Solo il 10% circa delle imprese del panel ha visto le proprie aspettative di crescita superare il 10%.
La risposta prevalente al cambiamento strutturale dei consumi punta sulla diversificazione dell’offerta (72% delle aziende), sull’apertura a nuovi mercati esteri (64%) e sul rafforzamento del marketing (60%). Il presidio dell’intera filiera produttiva e commerciale è considerato il modello organizzativo più adatto dalla metà del panel.
Nel 2025 gli investimenti complessivi delle principali cantine sono aumentati del 3,5% rispetto all’anno precedente, con la cantina e le attrezzature di produzione in cima alle priorità (90% delle imprese), seguiti da sostenibilità ed efficientamento energetico (77%) e tecnologia (57%). Le spese pubblicitarie, invece, calano del 5,4%, e si attestano al 2,6% del fatturato totale — un segnale di quanto il settore stia cercando di ridurre i costi a breve termine pur investendo sulle strutture.