


Otto tecnologie in competizione per rivoluzionare cosa mangiamo. Ma tra hype e disincanto, cosa sta davvero funzionando?
Immaginate di aprire il frigo tra qualche anno e trovare latte prodotto senza mucche, carne coltivata in laboratorio, caffè nato da cellule vegetali. Non fantascienza, ma il risultato di miliardi investiti nell’ultimo decennio per ripensare gli ingredienti alla base della nostra alimentazione. Eppure, dopo anni di promesse e titoloni, sugli scaffali dei supermercati c’è ancora poco o niente. Cosa è andato storto? E soprattutto: cosa sta per cambiare?
Il report 2026 di DigitalFoodLab, che analizza le tendenze del settore agroalimentare globale, offre una fotografia netta: siamo in una fase di transizione. Meno clamore, meno promesse azzardate, ma anche progressi concreti per chi ha saputo correggere la rotta.
Un ecosistema da ripensare
Gli “ingredienti sostenibili” rappresentano l’insieme di startup e tecnologie che puntano a creare alternative più rispettose dell’ambiente, sempre disponibili e migliori per la salute. Otto sono le strade principali in competizione: dai sostituti vegetali (plant-based) all’agricoltura cellulare, dalla fermentazione di precisione alla coltura di cellule vegetali.
Il problema? Nonostante migliaia di aziende nate e miliardi investiti, pochissimi prodotti sono arrivati davvero sul mercato. Gli investitori hanno iniziato a ritirare i fondi, molte startup hanno chiuso o si sono fuse. Il report lo dice senza giri di parole: “nel breve termine, l’impatto è stato sovrastimato, mentre l’impatto a lungo termine è largamente sottovalutato”.
Plant-based: la rivoluzione incompiuta
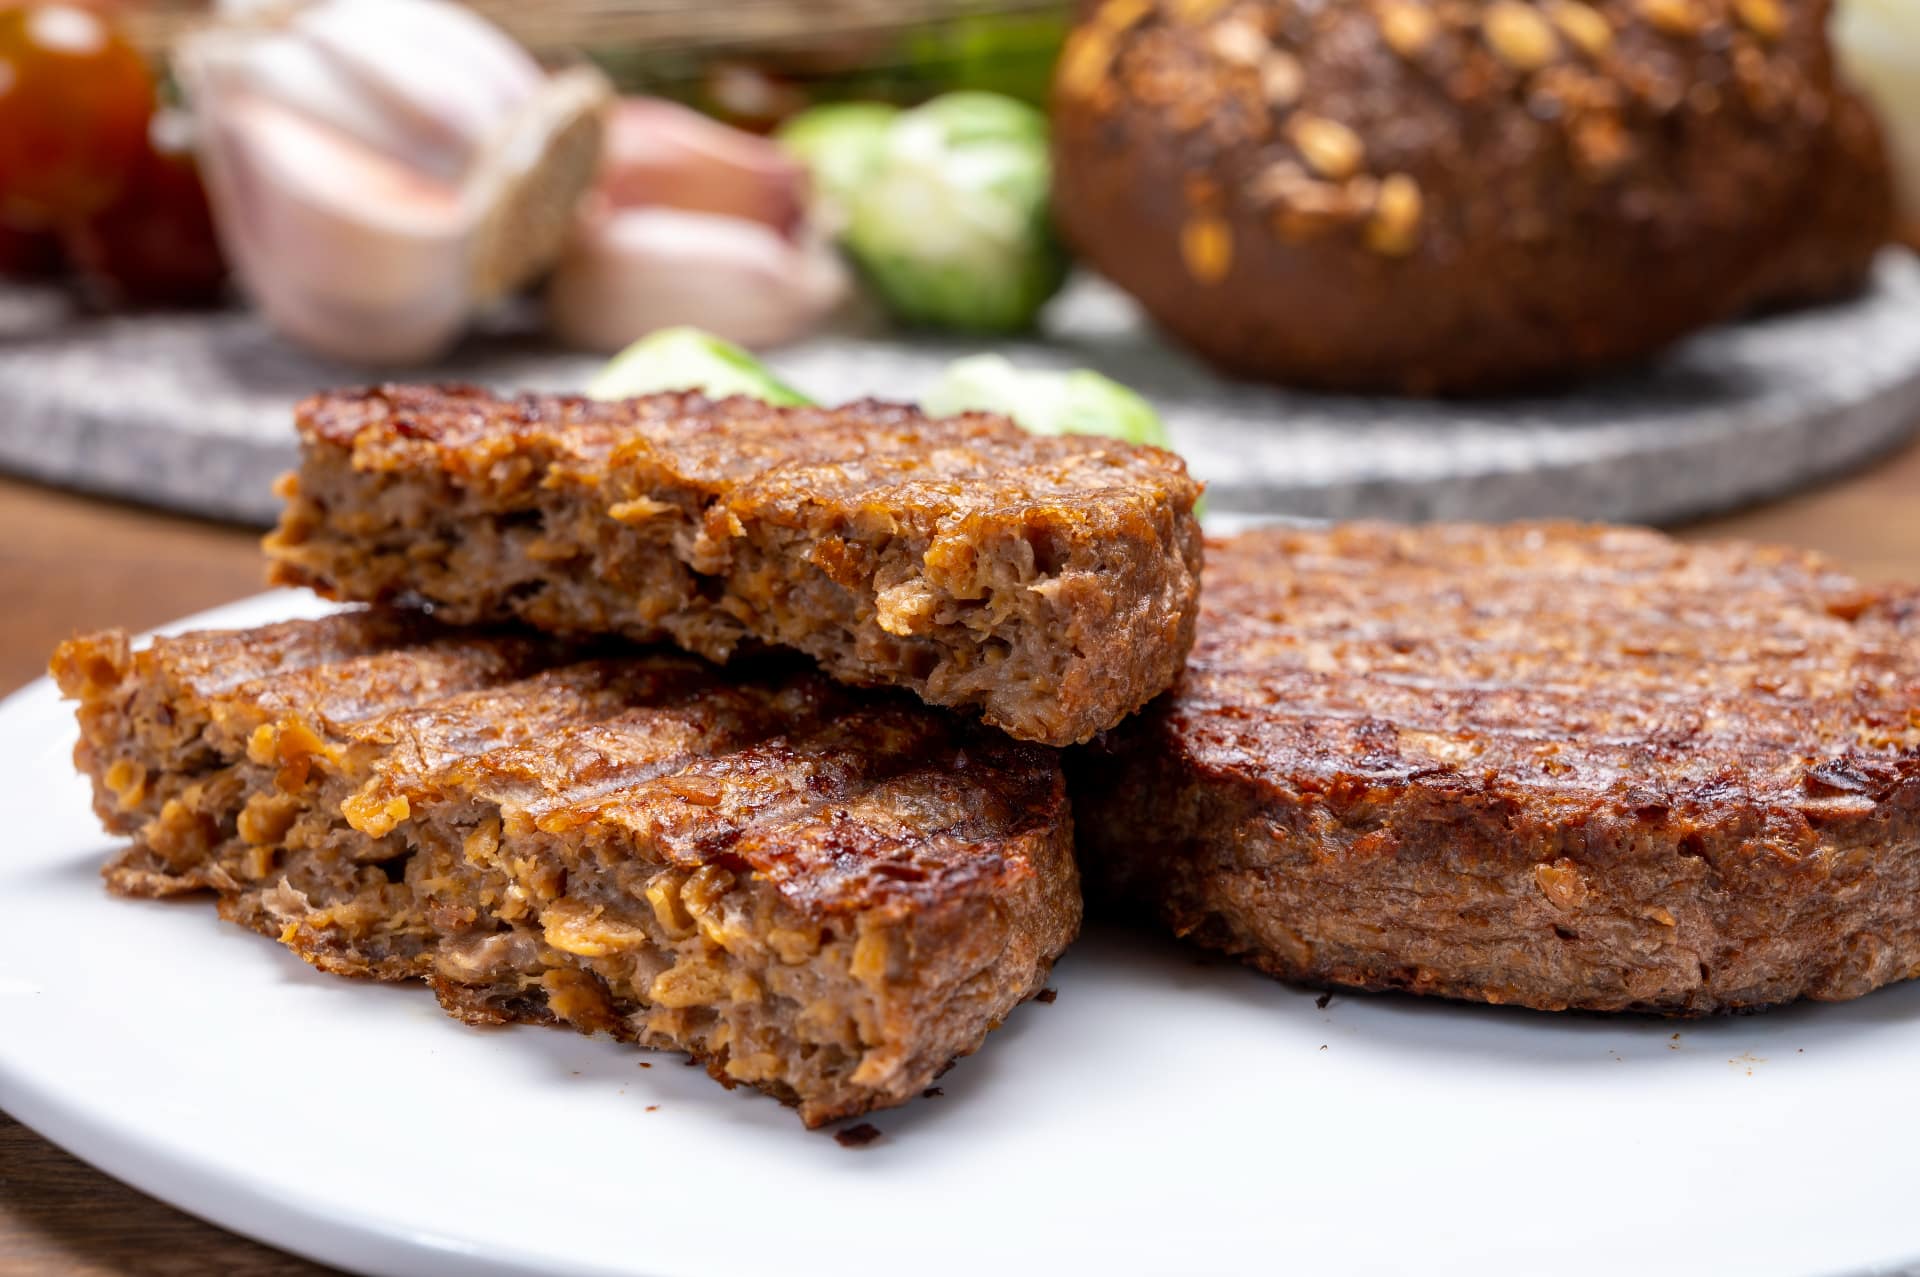
Le alternative vegetali a carne e latticini sono state le prime a conquistare gli scaffali, ma oggi il settore è in affanno. Beyond Meat perde quota, Unilever ha venduto The Vegetarian Butcher, molti brand stanno abbandonando le linee vegan. Il motivo? Prezzi ancora troppo alti e una crescita di mercato lenta, insufficiente a sostenere il gran numero di player.
Eppure l’innovazione continua. Aziende come Project Eaden in Germania lavorano su tagli interi a base vegetale con texture più convincenti, mentre Atomo negli Stati Uniti punta su nuove categorie come caffè e cacao vegetali. La sfida resta trovare il giusto equilibrio tra gusto, prezzo e valori nutrizionali.
Carne coltivata: ancora lontana
L’agricoltura cellulare – la produzione di carne, pesce e grassi da cellule in coltura – resta una tecnologia lontana dalla commercializzazione. I costi di produzione sono altissimi e i progressi lenti. Aziende come Aleph Farms (Israele), Gourmey (Francia) e Bluu Seafood (Germania) continuano a lavorare su prototipi, ma il salto di scala è complesso.
C’è però un aspetto positivo: le approvazioni regolatorie stanno accelerando in tutto il mondo, alimentate dalla competizione geopolitica sulle biotecnologie, soprattutto in Asia. E gli sviluppi nella coltura di cellule vegetali potrebbero dare nuova linfa al settore.
Fermentazione: tra dubbi e potenziale
La fermentazione di biomassa sfrutta microorganismi per produrre rapidamente proteine e ingredienti funzionali. Il fallimento di Meati, nonostante i finanziamenti massicci, ha scosso la fiducia degli investitori. Tuttavia il settore tiene: aziende come MyForest (USA) continuano a sviluppare alternative alla carne, mentre The Protein Brewery (Paesi Bassi) si concentra su ingredienti proteici per l’industria.
Gli analisti di DigitalFoodLab sono moderatamente ottimisti su questa tecnologia, notano un crescente interesse da parte dei grandi produttori di alimenti e ingredienti.
La sorpresa: colture di cellule vegetali
Qui c’è stata l’accelerazione più netta. A differenza delle cellule animali, quelle vegetali richiedono terreni di coltura molto più economici e sono più facili da scalare. L’impennata dei prezzi di cacao e caffè ha creato una domanda improvvisa per questa tecnologia.
Grandi gruppi come Mondelez, Puratos e Lindt hanno investito in startup del settore, come Celeste e Food Brewer (Svizzera). Ma il report avverte: l’hype potrebbe essere eccessivo. Altre tecnologie oggi sembrano più competitive sul fronte dei costi, e il recente calo dei prezzi del cacao solleva dubbi sulla sostenibilità a lungo termine di questi investimenti.
Fermentazione di precisione: il ripensamento
Questa tecnica usa microrganismi modificati geneticamente per produrre proteine specifiche, grassi, zuccheri o molecole bioattive. È stata tra le più finanziate, ma ora attraversa una fase di disillusione. I problemi di scala e costi per le proteine in grandi volumi non sono stati risolti come sperato.
Il settore si sta riposizionando sugli ingredienti funzionali ad alto valore, quelli che non servono in grandi quantità ma che possono giustificare prezzi più alti. Aziende come Verley (Francia) lavorano su proteine del latte, Every (USA) su proteine dell’uovo e zuccheri alternativi, TurtleTree (Singapore) su lattoferrina, collagene e HMO. Le approvazioni normative procedono e danno fiducia all’industria, ma solo i player con partner industriali solidi e casi d’uso chiari sopravviveranno.
Le frontiere: AI per le proteine e molecular farming
Due tecnologie emergenti meritano attenzione. La prima è la scoperta e progettazione di proteine con l’intelligenza artificiale: aziende come Basecamp Research (UK), Nuritas (Irlanda) e Cradle usano l’AI per identificare proteine naturali con proprietà desiderabili o progettarne di nuove. Dopo un’ondata di finanziamenti, i risultati concreti tardano ad arrivare, ma il potenziale è enorme.
La seconda è il molecular farming: piante geneticamente modificate usate come bioreattori per produrre proteine specifiche. Alpine Bio (USA) lavora su caseina, mentre ORF Genetics (Islanda) produce fattori di crescita nei cereali. L’ecosistema è giovanissimo e l’incertezza tecnica e regolatoria resta alta, ma il concetto è affascinante: sfruttare la scalabilità naturale delle colture vegetali invece di costosi bioreattori.
Cosa ci aspetta nel 2026
Il report di DigitalFoodLab identifica tre fattori critici per il successo di queste tecnologie nei prossimi anni:
Scalabilità profittevole: trovare applicazioni ad alto valore nel breve termine (ingredienti funzionali), industrializzare la produzione, poi aumentare i volumi per raggiungere il mercato di massa.
Sostegno politico: incentivi e regolamentazioni lungimiranti. I governi devono decidere se vogliono essere leader, follower o ritardatari nel futuro del cibo.
Coinvolgimento delle grandi aziende: partnership, investimenti e acquisizioni. Per le multinazionali del food, il tema centrale non è più la consapevolezza, ma dare priorità alle aree in cui vogliono essere leader domani.
Il quadro che emerge è chiaro: non siamo alla fine dell’innovazione negli ingredienti sostenibili, ma alla sua razionalizzazione. Gli anni dell’hype sono finiti. Adesso inizia la fase dell’implementazione concreta. Chi saprà distinguere le vere opportunità dalle mode passeggere avrà un vantaggio competitivo enorme.
Per i consumatori, questo significa che i prossimi anni arriveranno finalmente prodotti reali, non solo prototipi. Magari non in tutte le categorie, ma sicuramente in alcune. Il latte senza mucche, il cacao senza piantagioni tropicali, le proteine da fermentazione: non sono più fantascienza. Sono alle porte. E questa volta, forse, ci entrano davvero.