


Marchi storici in crisi mentre i consumatori cambiano brand senza rinunciare alla convenienza degli ultra-trasformati
L’industria alimentare vive una trasformazione silenziosa ma profonda. La ricerca svolta da Digital Food Lab mostra che i consumatori stanno cambiando le proprie abitudini di acquisto, ma non come ci si potrebbe aspettare. Invece di abbandonare completamente gli alimenti ultra-trasformati (UPF), stanno semplicemente cambiando marchio. Una tendenza che potrebbe avere conseguenze devastanti per i giganti dell’industria alimentare.
Il paradosso degli ultra-processed foods
La questione degli UPF ruota attorno a due domande complesse che la scienza non ha ancora risolto definitivamente: l’ultra-processazione è intrinsecamente dannosa per la salute, oppure si possono identificare ed escludere solo alcuni elementi problematici? E come si può superare la dipendenza dagli UPF se i consumatori non sono disposti a pagare di più per la propria alimentazione?
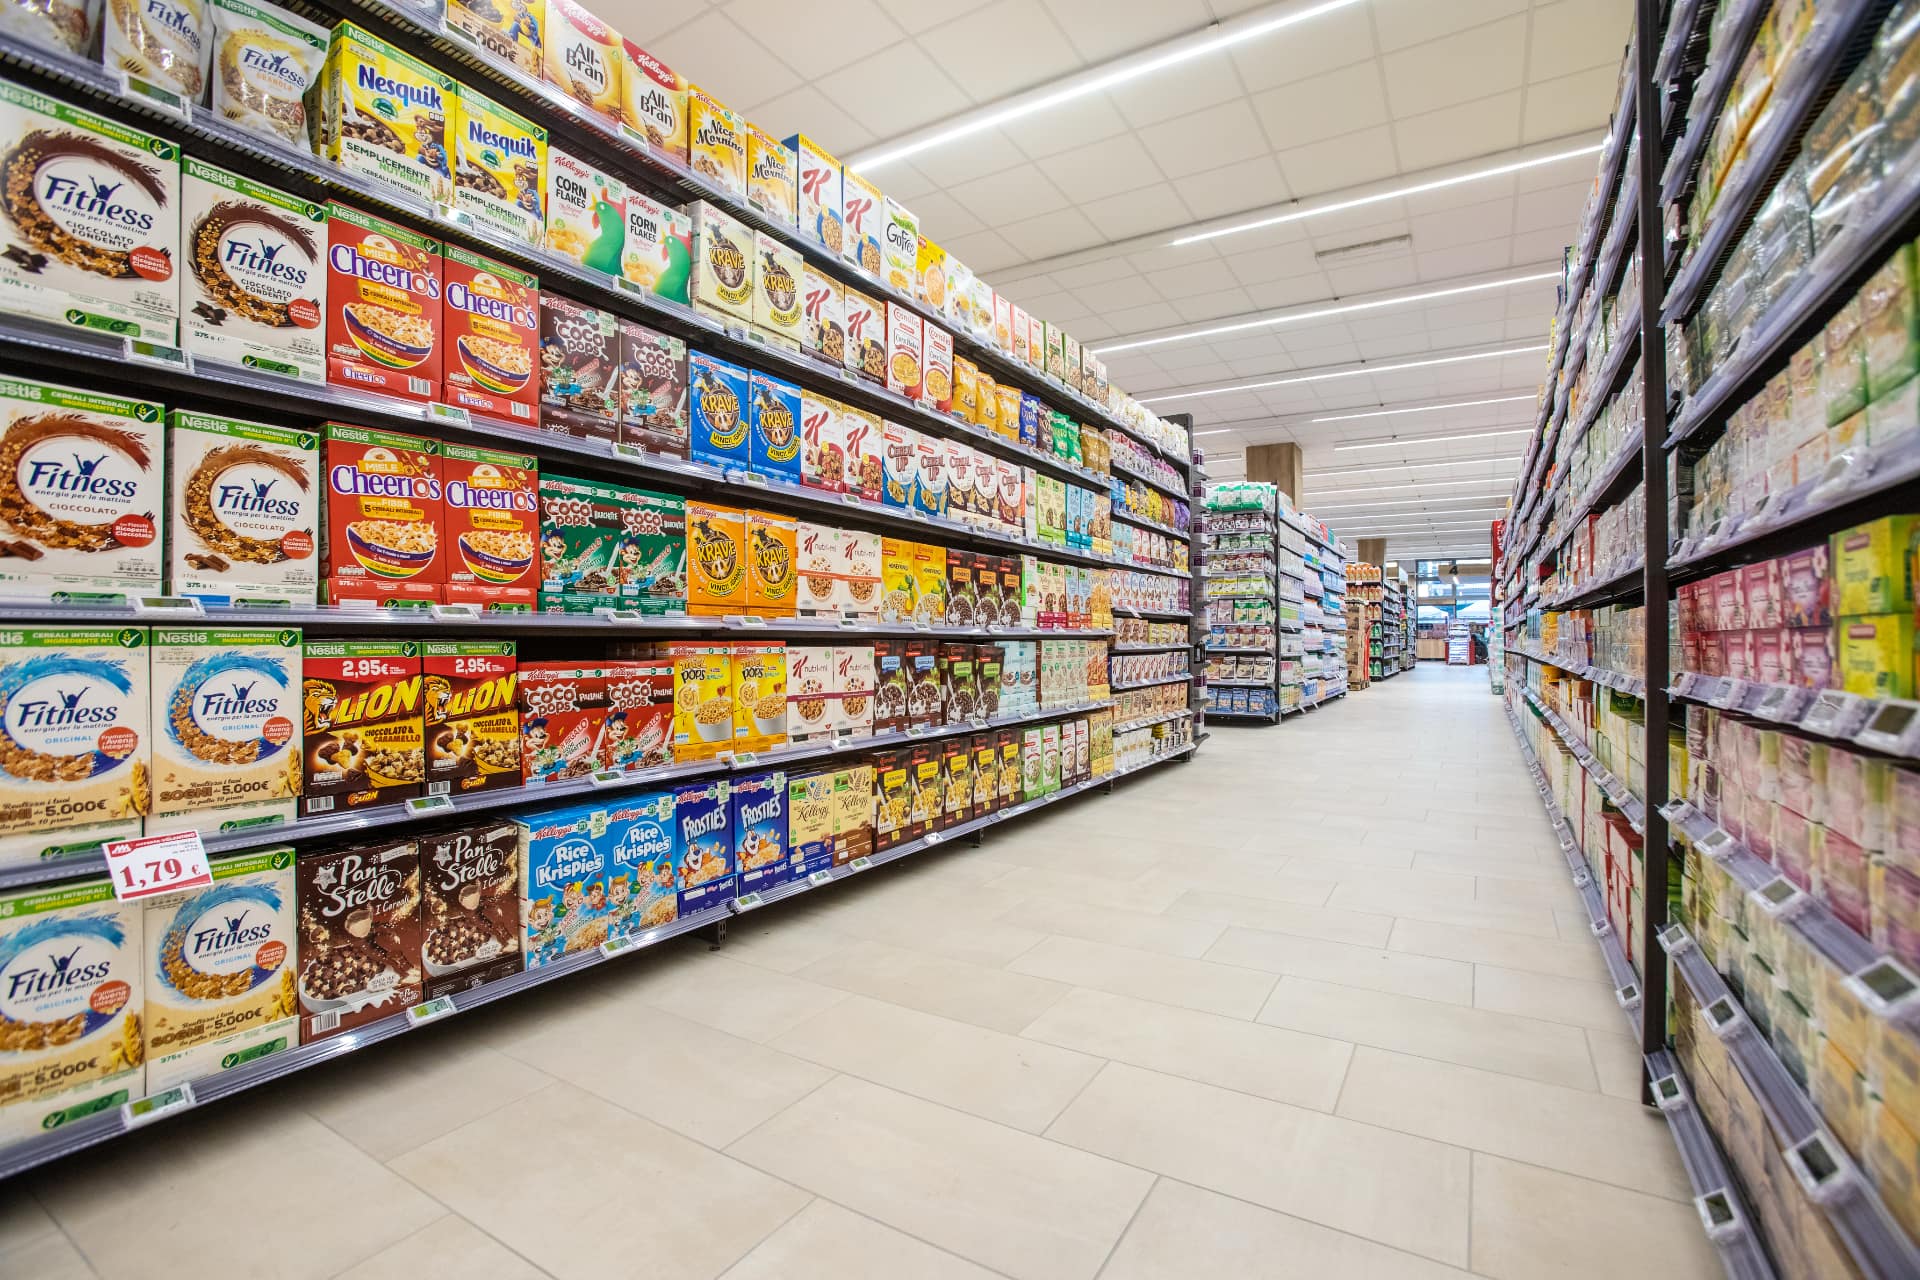
Gli alimenti ultra-trasformati, definiti dalla classificazione Nova del 2009, sono prodotti industriali composti da diversi ingredienti e sostanze alimentari di uso culinario raro o nullo. In parole semplici: prodotti fatti con ingredienti che non trovereste mai nella vostra dispensa.
Questa processazione estrema offre vantaggi significativi all’industria: lunga conservazione, standardizzazione e la possibilità di creare marchi globali dal gusto uniforme. Per i consumatori significa praticità, durata e sapore. I prodotti pronti al consumo hanno rappresentato a livello mondiale una rivoluzione sociale, contribuendo all’ingresso di milioni di donne nel mondo del lavoro.
La ricerca medica alimenta il dibattito
Accanto alla classificazione Nova, i ricercatori hanno osservato correlazioni tra UPF e obesità, diabete e una vasta gamma di patologie, incluso un recente studio che collega gli ultra-trasformati al morbo di Parkinson. Tuttavia, dimostrare il nesso causale non è semplice.
I dati mostrano un quadro contraddittorio: in molti paesi asiatici si osserva un consumo relativamente alto di UPF combinato con bassi livelli di obesità. La definizione semplice di UPF raggruppa prodotti molto diversi tra loro, alcuni potenzialmente migliori di altri.
Un elemento chiave degli UPF è la loro alta palatabilità: sono buoni, facili da mangiare grazie alla loro struttura, e ti fanno finire il sacchetto di patatine senza accorgertene. Uno studio recente ha dimostrato che una dieta basata quasi esclusivamente su UPF con una texture che li rende lenti da mangiare comporterebbe un consumo di quasi 400 calorie in meno rispetto a quelli “fast-eating”.
I numeri del cambiamento
Guardando ai dati dell’ultimo anno, i consumatori stanno iniziando a preoccuparsi. Le vendite di prodotti associati all’ultra-processazione, come snack e cereali, stanno diminuendo per la prima volta da molto tempo.
Ma ecco il dato più interessante: in un periodo di alta inflazione e preoccupazioni economiche, ci si sarebbe aspettati uno spostamento significativo verso i marchi private label. Invece, le vendite dei marchi leader stanno calando drasticamente nelle aree associate all’ultra-processazione, ma vengono per lo più sostituite da marchi nuovi ed emergenti.
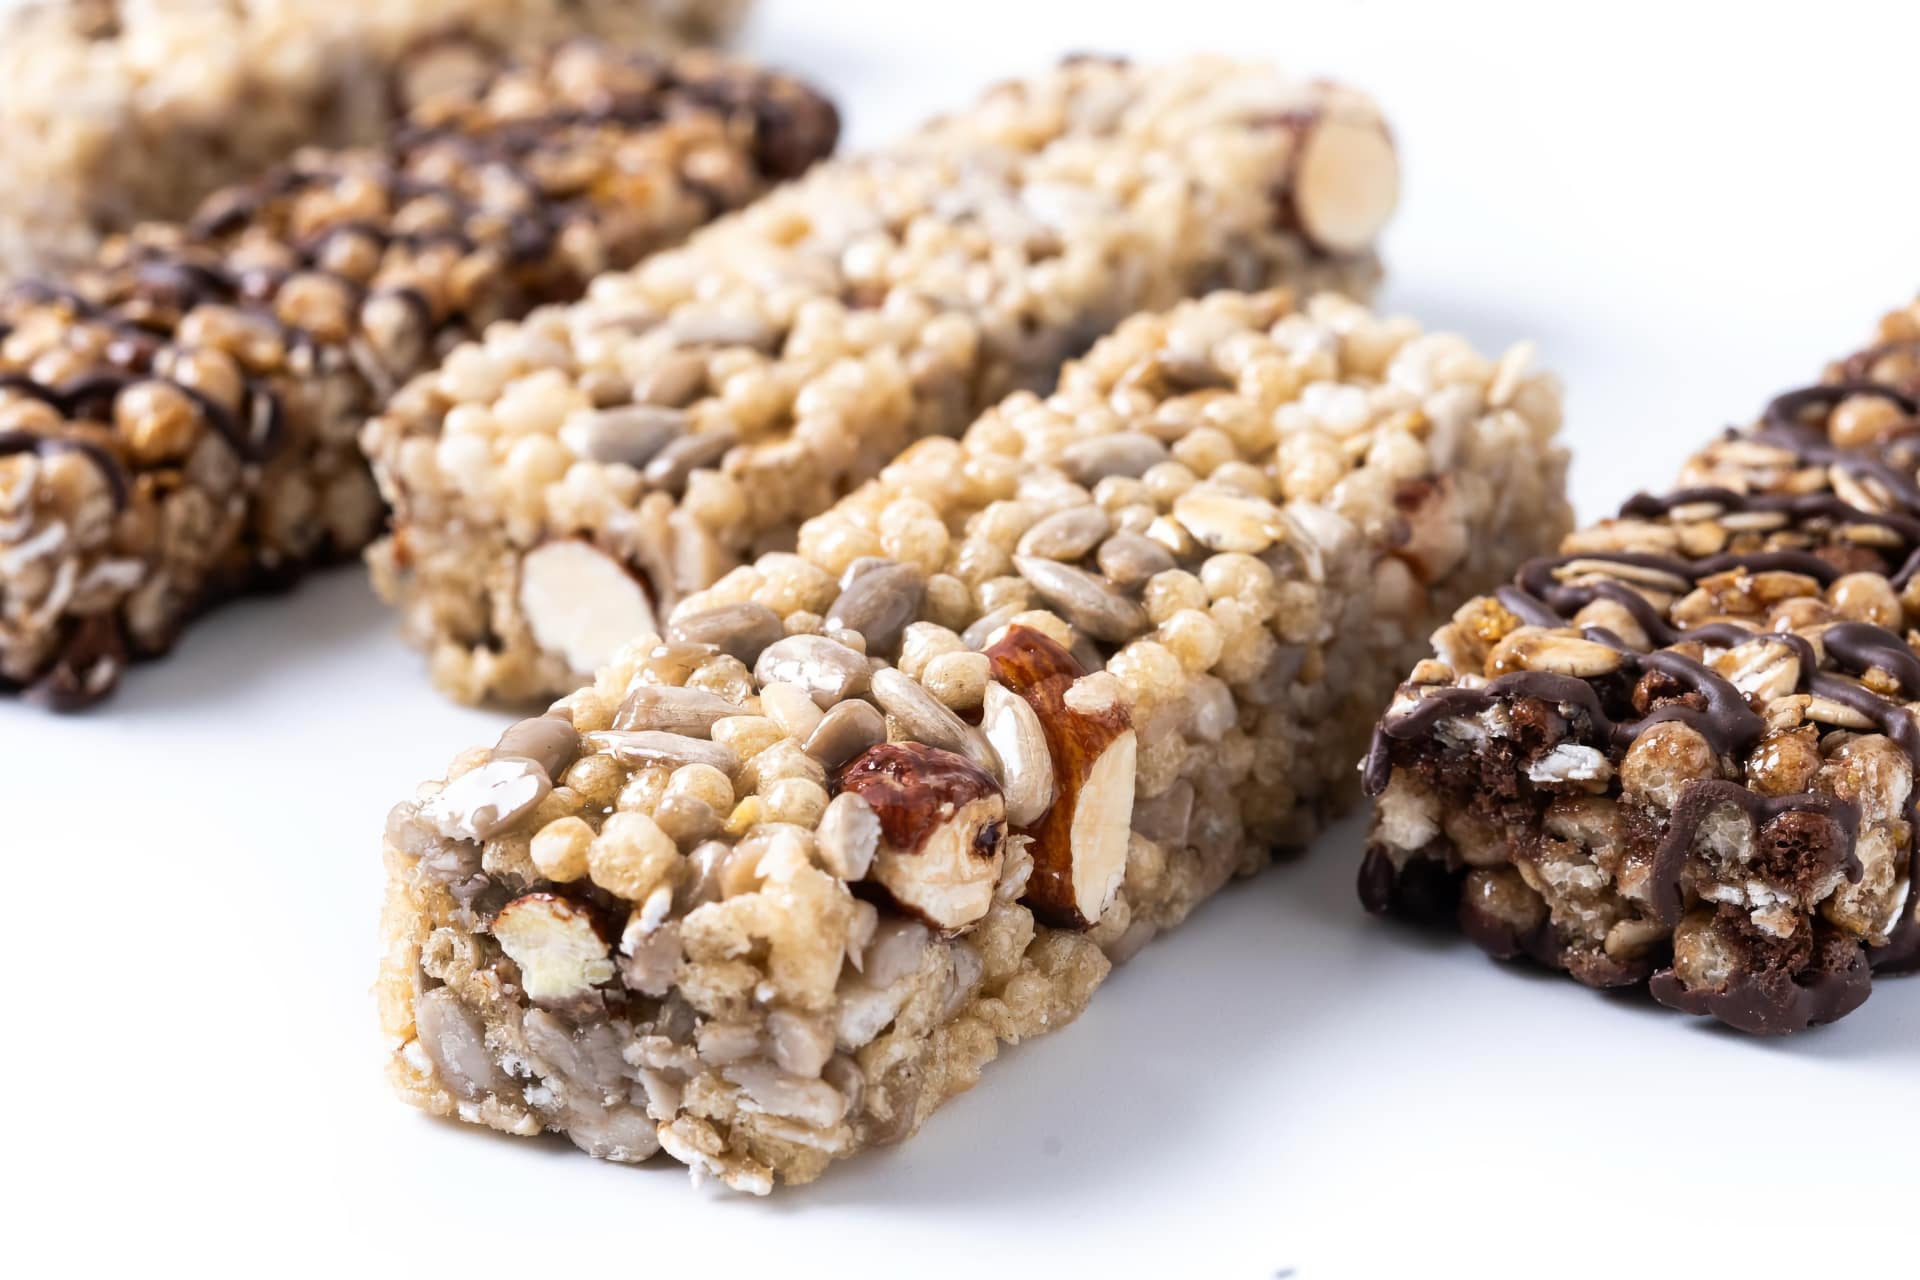
Cereali e barrette proteiche sono un esempio perfetto. Questi rimangono prodotti UPF, ma attraverso il loro marketing e liste di ingredienti trasparenti e accorciate, sono percepiti come alternative più pulite e salutari rispetto ai marchi consolidati.
La strategia dei nuovi player
I nuovi attori sul mercato non abbandonano la categoria degli ultra-trasformati, la reinventano. Mantengono la praticità e la durata dei prodotti tradizionali, ma comunicano trasparenza e ingredienti riconoscibili. Una strategia che intercetta consumatori che vogliono convenienza senza rinunciare alla percezione di salubrità.
Questi marchi “insurgenti” stanno conquistando quote di mercato significative proprio nei segmenti dove i giganti dell’industria erano più forti: cereali da colazione, snack, prodotti proteici.
La risposta tardiva dei colossi
Per le grandi aziende agroalimentari, la strada da seguire appare ovvia secondo Digital Food Lab:
- Pulire il maggior numero possibile di prodotti esistenti, mantenendo la convenienza e il gusto che i consumatori amano
- Acquisire marchi nuovi, più piccoli e agili che possano interagire con le richieste dei consumatori
La maggior parte delle aziende ha iniziato a pulire le proprie ricette anni fa. Tuttavia, per la seconda strategia, l’industria si sta muovendo nella direzione opposta.
Molte aziende leader stanno riducendo la dimensione del proprio portafoglio per concentrarsi su una manciata di marchi globalmente riconosciuti. Una strada certamente redditizia nel breve termine, ma che appare rischiosa considerando i dati attuali.
Implicazioni per il futuro
Questa trasformazione riflette un cambiamento più profondo: i consumatori, soprattutto i più giovani con maggiore potere d’acquisto, stanno riscrivendo le regole del gioco. Non cercano necessariamente un ritorno al naturale puro, ma un equilibrio tra praticità e consapevolezza.
Il mercato degli UPF non scomparirà, ma si evolverà. I prodotti che riusciranno a soddisfare questa nuova esigenza di “ultra-processed puliti” saranno i vincitori, indipendentemente dalle dimensioni dell’azienda produttrice.
Per i marchi storici, la sfida è enorme: devono cambiare la percezione di decenni di prodotti iper-processati mentre competono con start-up che possono costruire la propria reputazione da zero. Chi non riuscirà ad adattarsi rischia di diventare sempre più marginale in un mercato che premia agilità, trasparenza e autenticità.