


Nel 2025 l’Europa guida gli investimenti globali in proteine alternative. Cosa trovano oggi sugli scaffali i consumatori italiani
Nel 2025 l’Europa ha attirato 418 milioni di dollari in startup di proteine alternative, superando il Nord America fermo a 348 milioni. È la prima volta che il Vecchio Continente si porta in testa a questa classifica globale, secondo i dati del Good Food Institute elaborati da DigitalFoodLab, società di consulenza specializzata in innovazione alimentare. Per chi fa la spesa a Milano o a Napoli, questo cambio di rotta non è ancora visibile sullo scaffale. Ma la filiera si sta muovendo.
Un ritardo che si è rivelato un vantaggio
L’ecosistema europeo delle proteine alternative ha mosso i primi passi in ritardo rispetto agli Stati Uniti e a Israele. Mentre alcune startup americane raccoglievano centinaia di milioni in pochi mesi — Perfect Day, azienda californiana di fermentazione di precisione, aveva incassato 350 milioni di dollari già nel 2021 — il finanziamento totale europeo del settore si fermava a soli 9 milioni nel 2014 e cresceva a rilento.
Quel ritardo ha però prodotto un effetto inatteso. Quando, a partire dal 2022, i capitali globali si sono ritirati dal settore con un crollo stimato intorno all’85%, molte startup americane si sono trovate con fabbriche a metà costruzione e nessun mercato pronto. Le aziende europee, cresciute senza ambizioni di scala immediata, hanno retto meglio l’impatto.
Fermentazione e ingredienti funzionali: il modello B2B
Il punto più rilevante per il consumatore riguarda la direzione che ha preso l’innovazione europea. Mentre negli Usa il focus era il prodotto finito — la bistecca di carne coltivata, il burger vegetale che «sanguina» — in Europa molte aziende hanno lavorato a monte della filiera, sviluppando ingredienti da cedere ai produttori alimentari. Un approccio meno visibile, ma più solido finanziariamente.
Le tecnologie prevalenti sono la fermentazione di precisione e la fermentazione della biomassa, che consentono di produrre proteine, aromi e additivi con caratteristiche funzionali precise: potere legante, solubilità, profilo nutrizionale. A sostenere questo ecosistema anche i finanziamenti pubblici: Formo, startup tedesca di fermentazione di precisione, ha ricevuto nel 2025 un prestito da 35 milioni di euro dalla Banca Europea degli Investimenti; Solar Foods, azienda finlandese, beneficia di fondi di ricerca della Commissione Europea.
Il problema dell’autorizzazione: perché in Italia se ne trova così poco
Chi cerca sugli scaffali italiani prodotti a base di proteine coltivate o fermentate trova quasi nulla. Non è solo questione di domanda. L’Unione Europea ha regole di autorizzazione dei nuovi alimenti tra le più severe al mondo, e nessuno dei prodotti sviluppati con queste tecnologie ha ancora ricevuto il via libera per la vendita ai consumatori europei.
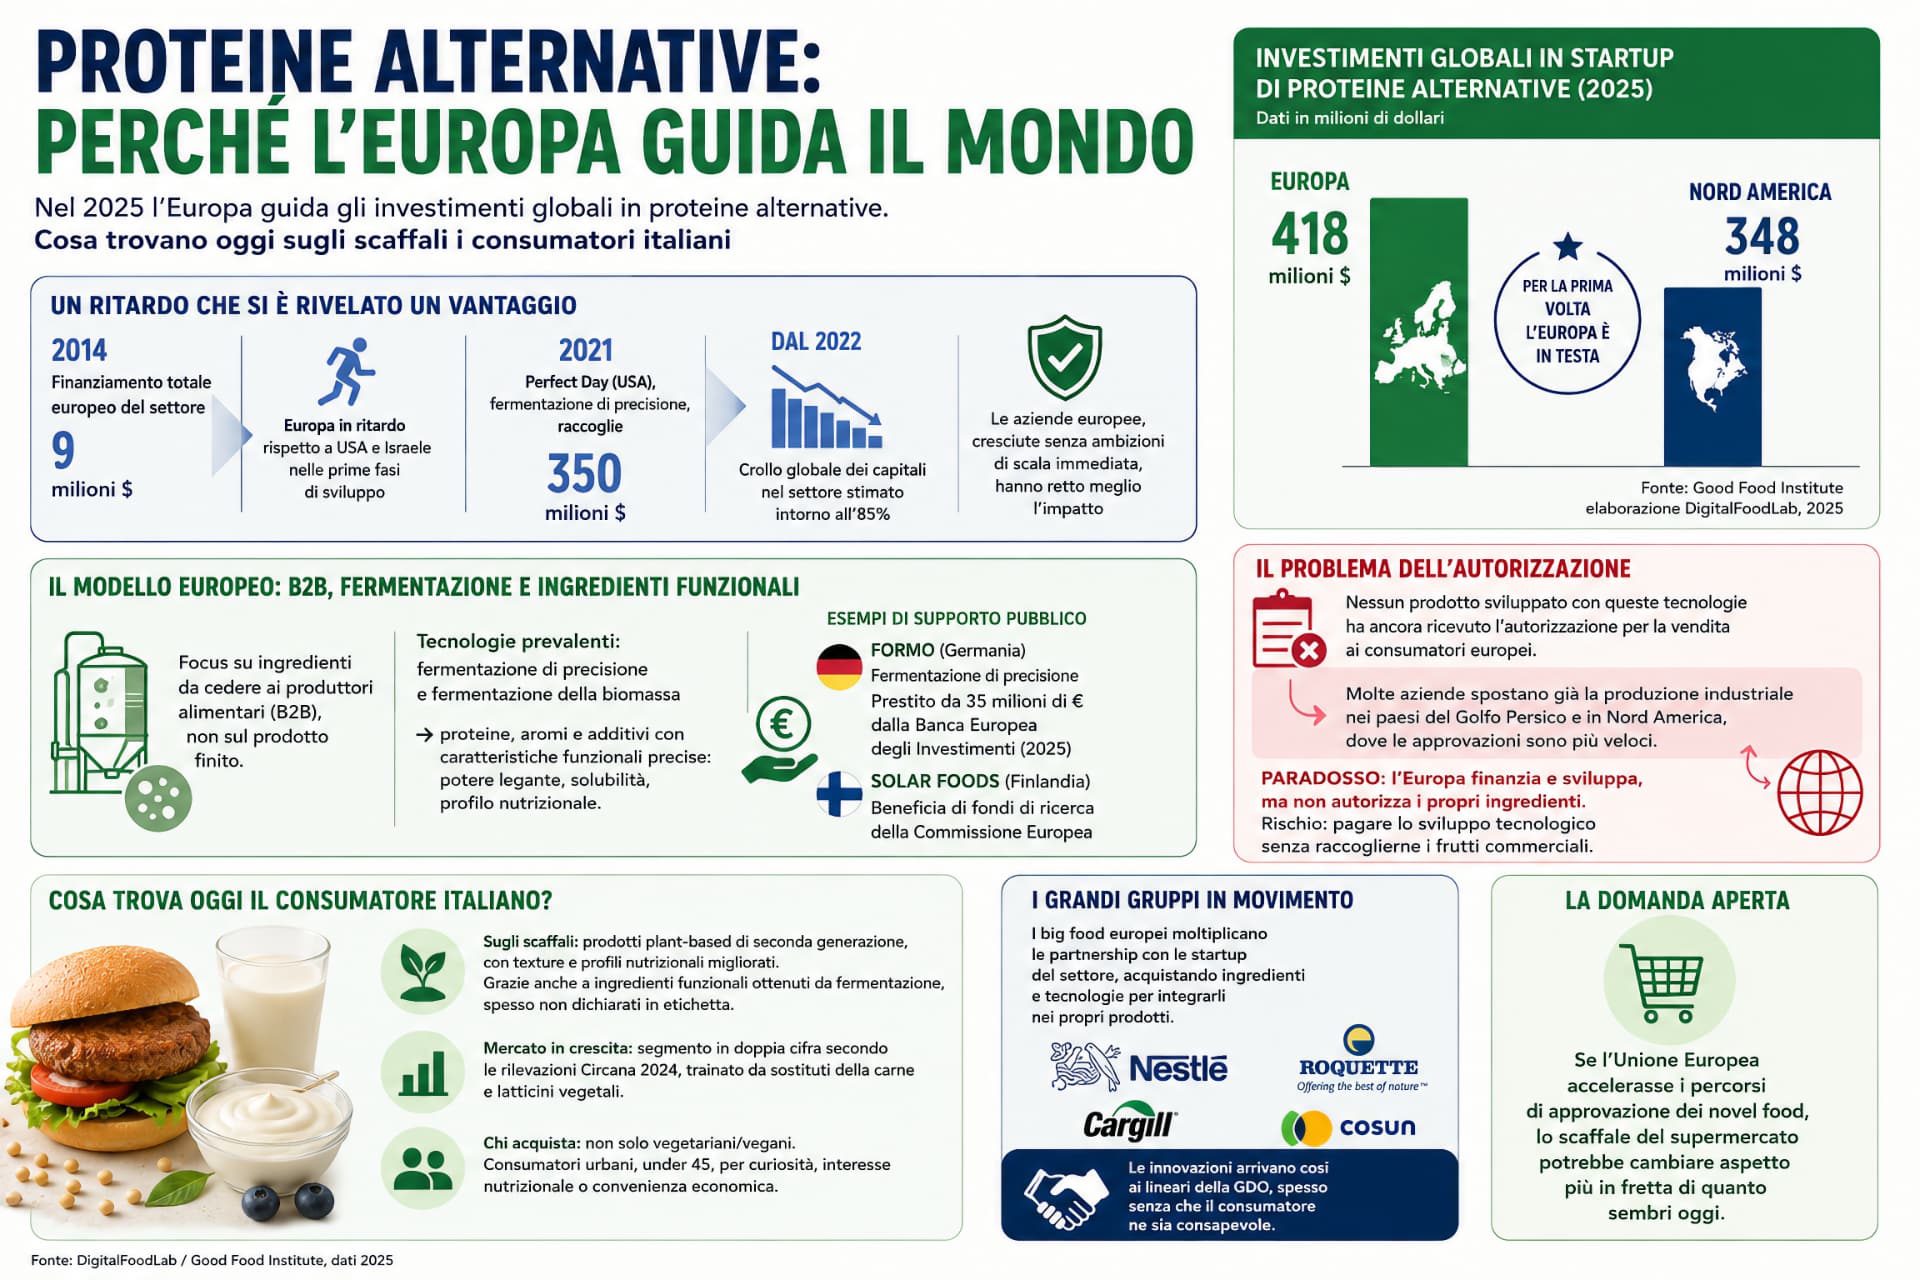
Il paradosso è concreto: l’Europa finanzia la ricerca e ospita alcune delle startup più avanzate del settore, poi non autorizza i loro ingredienti sul proprio mercato. Diverse aziende stanno già spostando la produzione industriale altrove, nei paesi del Golfo Persico e in Nord America, dove le approvazioni regolatorie sono più veloci. Se il quadro normativo non cambia, l’Europa rischia di aver pagato lo sviluppo tecnologico senza raccoglierne i frutti commerciali.
Cosa arriva sugli scaffali e cosa no
Nel breve periodo, il consumatore italiano trova prodotti plant-based di seconda generazione, con texture e profili nutrizionali sensibilmente migliorati rispetto ai primi burger vegetali del 2018-2019. Alcune aziende nordiche e tedesche hanno affinato le ricette grazie a ingredienti funzionali ottenuti per fermentazione, anche se questo non appare in etichetta.
I dati della grande distribuzione italiana segnalano una crescita costante nel segmento — in doppia cifra secondo le rilevazioni Circana del 2024 — trainata soprattutto da sostituti della carne e latticini vegetali. Chi acquista questi prodotti non è necessariamente vegetariano o vegano: si tratta spesso di consumatori urbani, under 45, che aggiungono proteine alternative alla propria dieta per curiosità, interesse nutrizionale o convenienza economica. È per questo profilo di acquirente che le aziende europee più mature stanno affinando ricette e posizionamento.
Grandi gruppi in movimento
I grandi gruppi alimentari internazionali con sede in Europa — da Nestlé a Roquette, da Cargill a Cosun — stanno moltiplicando le partnership con le startup del settore, acquistando ingredienti e tecnologie da integrare gradualmente nei propri prodotti. Questo flusso di collaborazioni è, al momento, la strada principale attraverso cui le innovazioni delle startup arrivano ai lineari della grande distribuzione, spesso senza che il consumatore finale ne sia consapevole.
La domanda aperta resta quella legislativa. Se l’Unione Europea accelerasse i percorsi di approvazione dei novel food, lo scaffale del supermercato potrebbe cambiare aspetto più in fretta di quanto sembri oggi.